経済


ドル円156円台急騰の裏側|米雇用統計悪化に見た「守りきれない限界」と市場の目つき


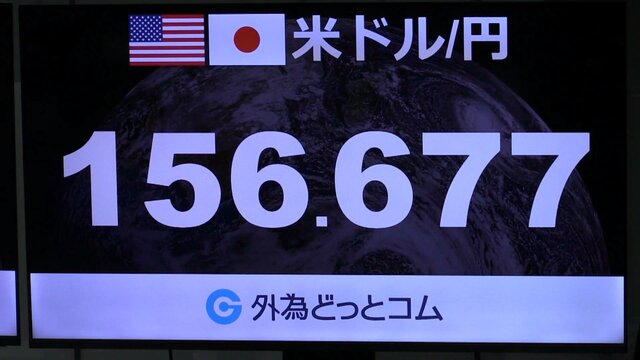
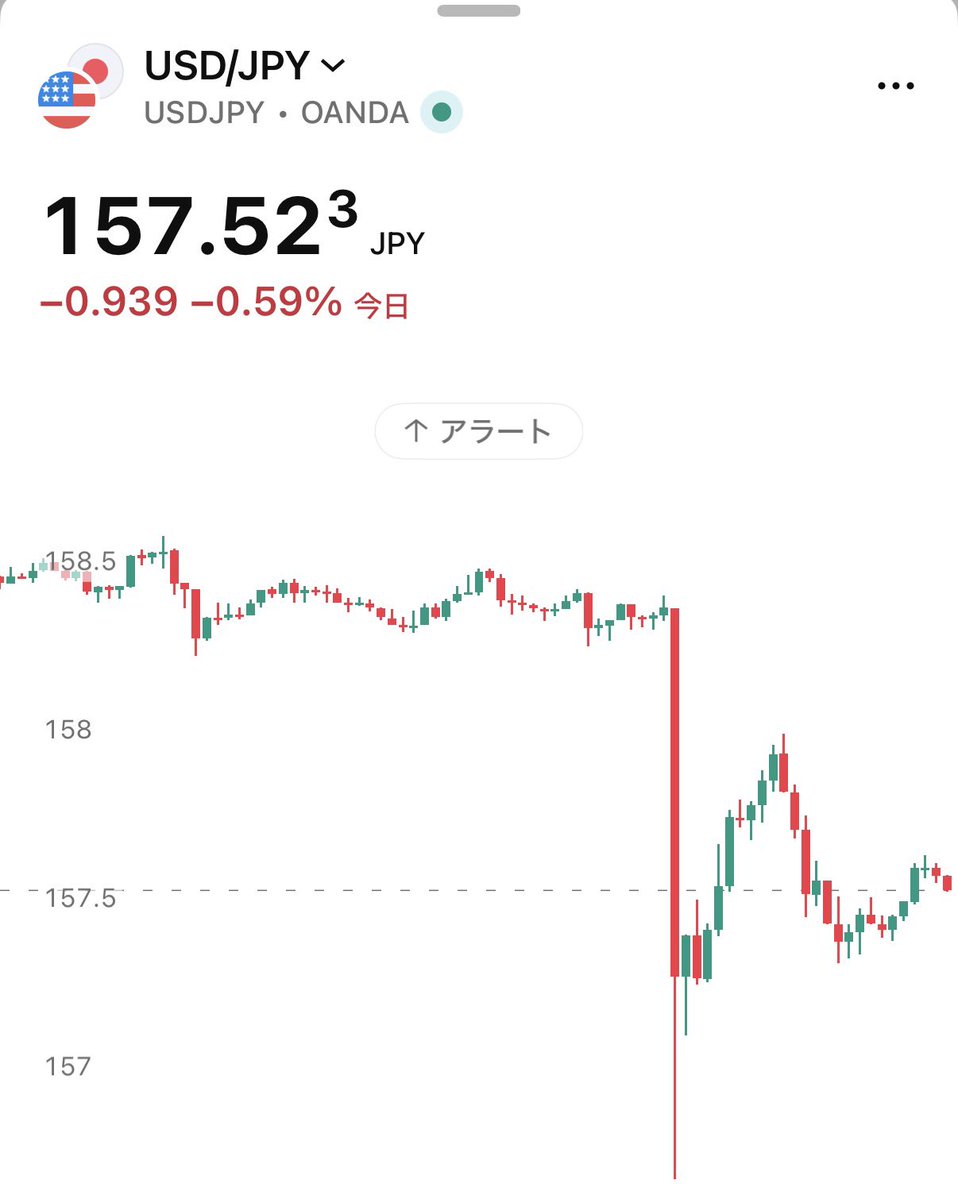
昨夜、画面に映し出された数字を見て、思わず息を止めたんです。1ドル=158円台から一気に156円台へ。米雇用統計の悪化が引き金になった円高急騰。数字だけ見れば経済ニュースですが、僕にはフルコンタクト空手の組手で相手のガードが突然崩れた瞬間の空気感が重なって仕方なかった。あの「今だ」という静かな緊張と、崩れた後の余韻。なぜ今、この話が気になるのか。それは市場の「目つき」が、普段の強がりを捨てて本音をさらけ出したように見えたからです。
1000009248

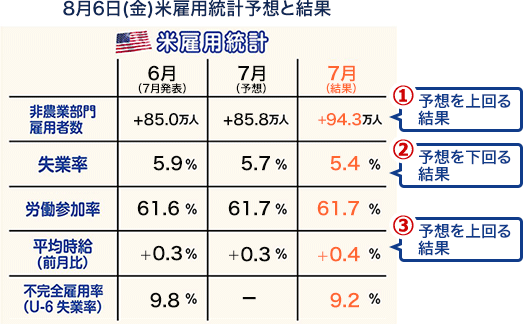
7月の米非農業部門就業者数は前月比2万3000人減。市場予想の8万人増を大きく下回り、前月分も下方修正された。失業率は4.1%とわずかに改善したものの、労働参加率の低下が目立つ。発表直後、ニューヨーク市場でドル売りが加速し、円は一時156円60銭台まで上昇した。8月3日の日米協調介入以来の水準だ。

ここまでの事実は、どのニュースでも報じられている。でも、僕が気になったのは「なぜこんなに一気に動いたのか」という、数字の裏側にある人間の機微だ。市場にいる人たちは、毎日数字と向き合っている。予想通りの結果なら静かにポジションを調整するだけ。ところが予想を大きく外れた瞬間、まるで組手で相手の視線がふっと泳いだときのように、空気が一変する。

実際に道場で似た場面を思い出したんです。試合の終盤、相手が体力の限界でガードを下げた瞬間。それまで完璧に守っていたのに、一瞬の隙で突きが入る。相手の目つきが「もう無理だ」と語っていた。今回の米雇用統計も、まさにそんな「限界を超えたサイン」だったんじゃないか。

筋トレを25年続けてきて気づいたのは、数字は嘘をつかないということだ。ベンチプレスで自己ベストを狙う日、フォームが崩れた瞬間に重量が急に重くなる。あれと同じで、雇用統計の「減少」という結果は、アメリカの労働市場がすでに限界に近づいていることを、素直に示した。失業率のわずかな改善は「守り」のように見えても、参加率の低下が本音を暴露している。
1000009249

円高急騰の裏側には、日米の金利差という「攻防」がある。これまでドル側が優位だったガードが、雇用悪化で一気に緩んだ。トレーダーたちの反応は、まるで試合後の控え室だ。予想外の結果に一瞬固まり、次の瞬間に一斉に動き出す。あのスピード感は、素人にはわかりにくいが、日々市場と向き合っている人にとっては「いつもの最終組手」なのかもしれない。

以前、似たような「限界の瞬間」をアスリートに見たことがある。大竹耕太郎選手の号泣の目に宿る忍耐の本音を書いたときもそうだった。勝利のインタビューで声が詰まり、まばたきの回数が急に増えた瞬間。数字や結果の向こうに、我慢し続けた人間の機微が透けて見える。今回の円高も、同じだ。数字が「2.3万人減」と告げたとき、市場全体が「もう守りきれない」と本音を出したように感じた。

もうひとつ、思い出すのは後輩のメンタルを守ったときの話だ。組手で連敗続きの後輩が、試合前に「限界です」と目を伏せた。僕は「限界は数字じゃない。目つきが先に教えてくれる」と伝えた。結果、彼はガードを下げず、粘り強く戦った。米雇用統計の悪化は、アメリカ経済が「限界の目つき」を見せた瞬間だったと思う。失業率の改善という表面的な数字に惑わされず、就業者数の減少という核心を捉えた市場の反応は、意外と冷静で誠実だった。

1000009250

業界の人間関係の機微で言えば、日米の協調介入からわずか数日後のこの動きは、興味深い。介入という「強制的なガード」を入れた直後に、市場が自らの力で円を押し上げた。これは「支え合い」ではなく、純粋な数字の力が働いた結果だ。介入は一時的な守り。本質的な変化は、雇用という基礎体力が崩れたときに訪れる。

マッスルフルート奏者の目つきが揺れた瞬間——限界突破の話を書いたときにも感じたことだが、限界を超える瞬間は、いつも静かにやってくる。派手なアナウンスはない。ただ、数字や表情が「もうここまで」と語るだけだ。今回のドル円156円台も、そんな静かな本音の表れだった。

筋トレでフォームを根本から修正した経験がある。ある日、ベンチプレスで「あと1回」と思った瞬間に肩が不自然に動いた。無理を続ければ怪我する。そこで重量を落とし、丁寧にフォームを作り直した。アメリカの雇用市場も、今まさにその「フォーム修正」の時期に入ったのかもしれない。利上げ観測が後退したのは、無理な攻勢をやめたサインだ。

この動きを見て、ふと思い出した本がある。

市場の「本音」を読む力は、数字だけじゃなくて人間の機微を感じ取る力と似ている。似た経験をした人なら、こういう本が役に立つかもしれません。

「反応しない練習」草薙龍丸(Amazon)

市場の急変に振り回されず、自分の軸を保つためのヒントが詰まっている。僕自身、組手の後に読み返した一冊だ。
1000009251

これからの円相場は、まだまだ波があるだろう。でも、今回の156円台急騰が教えてくれたのは、数字の向こうにある「人間の限界」と「守りきれない瞬間」の機微だ。市場も人も、完璧なガードは続かない。崩れたときこそ、本音が見える。

あなたは、この急騰をどう感じましたか?数字の動きだけを追うのか、それとも裏側の「目つき」や「限界」まで想像するのか。どちらも正解だと思う。でも、もし組手や筋トレで似た感覚を味わったことがあるなら、コメントで教えてほしい。僕もまた、次のニュースで誰かの表情を観察しながら、この機微を追い続けます。

関連記事:薬師寺保栄が認めた養子縁組偽造、元王者の拳に残る「守りきれなかったもの」


三村財務官の沈黙に宿る「間」の力


朝のニュース映像をぼんやり見ていたら、ふと胸の奥がざわついたんですよね。霞が関の一室で、三村淳財務官が記者団を前に淡々と口を開く。円が短時間で5円近く跳ね上がった直後のあの場面。介入したかどうかには「ノーコメント」、でも米側からは「単なる精神的支援を超える支援を得ている」と静かに語る。その言葉の選び方と、わずかに下を向けがちな視線の運び方に、何かが引っかかったんです。

【画像推奨箇所1:導入部の直後/表情や仕草の核心描写の直後】 具体的な提案例:ニュース映像や公式写真で三村財務官が記者団に囲まれ、穏やかな表情で「ノーコメント」と述べる瞬間のスクリーンショットやキャプチャ(霞が関財務省内、2026年7月31日午前の会見写真)

30日夜のニューヨーク市場で円が急騰し、一時157円台を付けた。市場では政府・日銀による円買い介入の観測が広がった。31日朝、財務省内で三村財務官は「介入の有無にはコメントを差し控える」と繰り返し、米当局との連携については「単なる精神的支援を超える支援を得ていると認識している」「間断なく連絡を取り合っている」と述べただけだった。

この「差し控える」という言葉の重みが、妙に体に染みるんです。フルコンタクト空手を長くやっていて思い出すのは、組手の最中に相手のフェイントに乗らず、あえて動かない瞬間。拳が届きそうな距離まで寄ってきても、足を一ミリも動かさず、呼吸だけを深く落とす。あのときの腰の重さと、視界の端で相手の肩の動きを捉える感覚に、財務官の口調が重なった。

実際、映像を何度か見返すと、三村財務官の話し方には独特の「間」がある。質問が飛ぶと、すぐに答えず、ほんの一瞬、視線を手元か床の方へ落とす。それからゆっくり顔を上げて、言葉を選びながら発する。派手な表情の変化はない。でもその静けさの中に、相手(市場)の動きを見極めている気配が漂うんですよね。まるで道場で後輩が焦って打ってくるのを、じっと待ってから軽くいなすような余裕。

【画像推奨箇所2:独自分析の中盤/武道・筋トレアナロジーの直後】 具体的な提案例:フルコンタクト空手の組手で、ガードを固めて相手の攻撃を待ち構える瞬間の写真、またはベンチプレスでバーを胸上で静止させてから押し上げるフォームのイメージ写真(忍耐と「間」を視覚化するもの)

筋トレを25年続けていて、最近よく考えるのは「力を出すタイミング」の質なんです。ベンチプレスで重量を上げすぎてフォームが崩れた時期があった。ある日、コーチに「バーを下ろしてからすぐに押すな。胸の上で一拍置いて、腹圧を入れてから押せ」と言われた。その一拍が、驚くほど出力を安定させる。余計な力みが抜けて、芯で押し上げられるようになる。三村財務官の「ノーコメント」は、まさにその一拍に似ている気がする。市場がざわつく中で、すぐに詳細を明かさず、必要な情報だけを静かに差し出す。焦って全部を見せたら、相手に読み切られてしまう。

「精神的支援を超える支援」という表現も、絶妙なバランスだ。ただのエールじゃないよ、というメッセージを残しつつ、具体的な中身は明かさない。日米の当局同士が「間断なく連絡を取り合っている」という言葉の響きには、表向きの友好を超えた実務レベルの信頼関係がにじむ。業界の人間関係でも、似たような機微がある。表では「よろしくお願いします」と笑顔を向け合いながら、裏では電話一本で本当の本音をやり取りする。財務官の言葉には、その「裏の回線」の存在を匂わせるだけで十分、という計算が働いているように感じる。

ファンというより市場参加者の反応を見ると、「やっぱり介入したんだろう」「米がレートチェックまでやったなら本気だ」という声が自然に広がっている。でも同時に「またすぐに戻るんじゃないか」という警戒も混ざる。この温度感が面白い。完全に信じ切らず、でも無視もできない。ちょうど組手で相手のフェイントに「来るかな?」と身構える状態に近い。

似たような場面を、道場で何度も見てきた。試合前の控室で、ベテラン選手が後輩に「余計なことは言うな。口を開くなら必要なことだけ」と静かに忠告する。若い頃の自分は「もっとアピールした方がいいんじゃないか」と思っていたけれど、試合が進むにつれて、沈黙の重みが相手に圧を与えることを体で覚えた。三村財務官の会見も、同じ質の沈黙を選んでいる。派手な言葉で市場を煽るのではなく、必要なラインだけを引いて、あとは相手の動きを待つ。

【画像推奨箇所3:分析の深掘り部分や締め直前】 具体的な提案例:過去の円急騰時のチャート画像と並べて、財務官の会見写真を配置した比較イメージ、または道場で師範が静かに指導する風景写真(感情の機微が伝わるもの)

円安が長く続いた背景には、さまざまな要因があるけれど、今回の急騰と財務官の対応を見て思うのは「我慢の質」だ。ただ耐えるだけじゃなく、いつ動くかを見極めながら耐える。筋トレで怪我から復帰するときも同じで、痛みが消えるまでじっとしているのではなく、毎日少しずつ可動域を広げながら、爆発的に負荷をかけられる日を待つ。あの感覚に近いものを、財務官の「常に適切な対応を取る」という言葉から感じた。

結局のところ、財務官という立場は、市場という巨大な相手と向き合う「組手」みたいなものなのかもしれない。派手な勝ちを取る必要はない。相手の勢いを削ぎ、必要なところだけを押さえて、長期で優位を保つ。そのための「間」と沈黙を、三村財務官は自然に体現しているように見えた。

あなたは、あの「ノーコメント」の一瞬の沈黙に、どんな空気を感じましたか? 市場が動くとき、人はどんな表情で「間」を取るのか。そんなことを、これからも静かに観察していきたいと思います。

このテーマに関連して、似た経験を持つ人にとって役立つかもしれない本として、参考までに一冊。

『空手と禅』(精神的な「間」と集中について書かれた古典的な一冊。道場での実感と重なる部分が多いです)

おすすめハッシュタグ:#三村財務官 #円急騰の裏側 #武道的視点


午前の日経平均は急反発、自律反発期待で過去最大の上昇幅
…った。1990年10月2日の終値ベースの上昇幅2676円を上回り、過去最大の上昇幅となっている。 日経平均は618円高で寄り付いた後も上値を伸ばし、一…
(出典:ロイター)


日経平均株価のサムネイル
日経ダウ平均株価」と名称を変更。 1985年5月1日 - 「日経平均株価」と名称を変更(日経ダウ平均を指標とする金融指標先物取引実施の動きに対し、デリバティブに否定的な立場だったダウ・ジョーンズが難色を示したため)。 1985年10月1日 - 公表値の更新頻度が1分毎になる。 1986年9月3日 -…
78キロバイト (6,037 語) - 2024年8月6日 (火) 03:45
「日経平均株価が一時3400円以上まで上昇したとは驚きですね。過去最大の上昇幅ということで、市場の活況が感じられます。投資家にとっては大きなチャンスとなるかもしれませんね。」

1 ぐれ ★ :2024/08/06(火) 10:08:15.08
※8/6 9:42
NHK
5日、日経平均株価の下落幅が過去最大となった東京株式市場。

6日は、取り引き開始直後から大幅に値下がりした銘柄を買い戻す動きが出て日経平均株価は一時、3300円以上値上がりし、上げ幅は1990年10月につけた2677円54銭を超えて取り引き時間中として過去最大となりました。

【ライブ配信中】現在の株価

6日の東京株式市場は、取り引き開始直後から全面高の展開となり、日経平均株価は、一時、3300円以上値上がりしています。

5日のニューヨーク株式市場はアメリカの景気減速への懸念から売り注文が膨らみ、ダウ平均株価はおよそ1年11か月ぶりに1000ドルを超える急落となりました。

ただ、日経平均株価は、5日まで3営業日連続で値下がりし、下落幅が7600円余りになっていたこともあり、買い戻しの動きが出ています。

このため日経平均株価の上昇幅は1990年10月につけた2677円54銭を超えて取り引き時間中として過去最大となりました。

市場関係者は「5日、アメリカで公表されたサービス業の景況感に関する経済指標が市場の予想を上回り、アメリカ経済の先行きに対する過度な警戒感がいくぶん和らいでいる。これを踏まえて東京外国為替市場でも円安ドル高が進んでいて輸出関連の銘柄などを買い戻す動きが加速している」と話しています。

大阪取引所では売買を一時中断する措置

続きは↓
日経平均株価 一時3300円以上の値上がり 過去最大の上昇幅 | NHK | 株価・為替
https://www3.nhk.or.jp/news/html/20240806/k10014538541000.html

【日本経済に活気を呼び起こす日経平均株価の上昇、買い戻しの理由を解説する!】の続きを読む


これだけの上昇が続くと、いつまで続くのか気になりますね。もう少し安定した相場を期待したいです。

1 ぐれ ★ :2024/08/06(火) 09:24:15.25
※8/6(火) 9:15読売新聞

 6日の東京株式市場で、日経平均株価(225種)は一時、前日終値(3万1458円42銭)に比べて2600円超上昇した。3万4000円台で推移している。

続きは↓
日経平均株価、一時2600円超上昇…3万4000円台で推移 https://topics.smt.docomo.ne.jp/article/yomiuri/business/20240806-567-OYT1T50073

【3万4000円を突破!株価上昇の背景と今後の展望】の続きを読む


日経平均株価のサムネイル
東京証券取引所が現在の算出方式(修正平均株価)で計算を開始(名称は「東証第1部修正平均株価」。取引所再開時の1949年5月16日までさかのぼって算出。)。 1969年7月1日 - 東京証券取引所が東証株価指数の公表を開始。 1970年6月30日 - 東京証券取引所が修正平均株価の公表を打ち切り。 1970年7月1日…
77キロバイト (5,993 語) - 2024年8月5日 (月) 06:23

(出典 m-rakuten.ismcdn.jp)


まさかこんなに急激な下落が続くとは思いませんでした。植田ショックがどれだけ市場に影響を与えているのか、改めて実感させられますね。

1 PARADISE ★ :2024/08/05(月) 17:21:13.15
 週明け5日の東京株式市場で日経平均株価は大幅続落し、終値は前週末終値比4451円28銭安の3万1458円42銭となった。下げ幅は過去最大となり、先週1日からの3営業日の下げ幅は7600円を超え、8000円に迫った。7月31日に日銀の植田和男総裁が年内の追加利上げを示唆したことが引き金となった「植田ショック」に歯止めがかからない状況だ。

5日の東京株式市場は、海外の機関投資家やヘッジファンド、個人投資家といった市場参加者の全員が売りに動くという「パニック売り」の様相となった。

きっかけは、日本時間2日夜に発表された米雇用統計の結果を受け、米景気減速への警戒感が高まり米国株が大幅安となったことだ。景気の先行き不安から、東京市場でも投資家のリスク回避姿勢が強まり、輸出関連株や半導体、金融など幅広い業界の株が売られた。

東京株式市場は先週1日に終値は前日比975円安と大きく落ち込み、2日には前日比2216円安で取引を終えて1987年の米株式相場の大暴落「ブラックマンデー」の翌日に次ぐ史上2番目の下げ幅を記録したばかりだった。

この際も米製造業購買担当者景況指数(PMI)などの米国の経済指標が総じて景気減速を示唆する内容だったため、東京市場にも影響が波及した。

ただ、大幅続落は外国為替市場で急速に円高・ドル安が進んだことも一因とされており、7月31日に日銀が金融政策決定会合で利上げを決定したことを主要因とみる向きは強い。

日銀が利上げを決定した直後に米国では9月の連邦公開市場委員会(FOMC)で利下げを検討する可能性を示唆したこともあり、今後の金利差縮小が意識され、円買い・ドル売りの動きが鮮明になった。

5日の東京外国為替市場で対ドルの円相場は一時1ドル=141円台で朝方から4円超の円高となり、約7カ月ぶりの円高・ドル安水準まで上昇した。この流れの影響を受け、東京株式市場では自動車を中心とした輸出関連企業の株が幅広く売られる流れが継続する事態となっている。

https://www.sankei.com/article/20240805-S3Y3TMM63ZDNNPVZXQXJ6ZU7GY/

関連
【日銀利上げ】日銀植田総裁「賃金が先に上がり、その後に住宅金利が上がる。負担は軽減」★3 [PARADISE★]
https://asahi.5ch.net/test/read.cgi/newsplus/1722501507/

東証利上げショックで連日の暴落 円高、米株安が拍車 一時2000円超安に 日銀のタイミングは正しかったのか★4 [PARADISE★]
https://asahi.5ch.net/test/read.cgi/newsplus/1722832569/

★1 2024/08/05(月) 16:02:56.42
※前スレ
【植田ショック】東証、3営業日で約8000円下落 〝植田ショック〟歯止めかからず 円高加速も一因に★2 [PARADISE★]
https://asahi.5ch.net/test/read.cgi/newsplus/1722843724/

【円高加速で植田ショックが歯止めなし?東証株価急落】の続きを読む


このページのトップヘ